1 · Scopri quanto devi in tutto
Per la prima volta vedi la cifra intera, e quale debito ti sta dissanguando più degli altri.
 27€
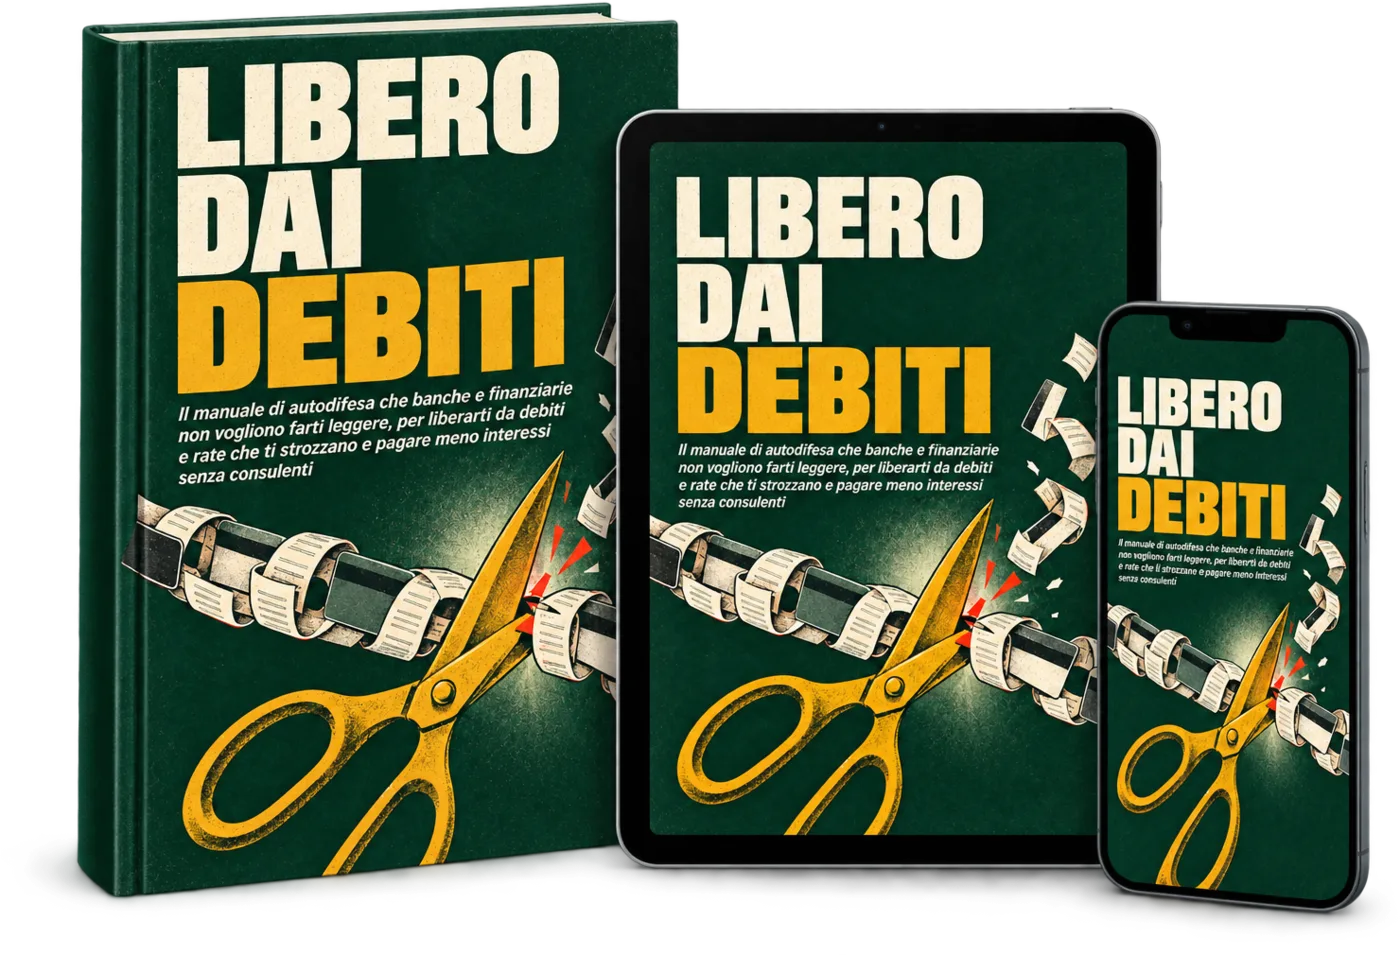
Quello che banche e finanziarie non vogliono farti leggere, per pagare meno interessi senza consulenti e chiudere tutto in una rata sola.
27€ invece di 197€
Garanzia 60 giorni · PDF + 3 bonus, subito
🔒 Pagamento sicuro: carta, PayPal, bonifico
📱 La leggi dal telefono, senza dirlo a nessuno
Il manuale di autodifesa che banche e finanziarie sperano tu non legga mai: ti fa vedere i debiti dalla loro parte, così smetti di farti spennare e chiudi tutto in una rata sola.

Scopri perché ti fanno guardare solo la rata, e quanto ti costa in tutto quello che hai firmato senza saperlo.
Chiami prima che la rata salti e ti trattano da cliente, e ottieni quello che oggi allo sportello ti negano.
Al posto di cinque scadenze sparse nel mese, un numero solo che esce ogni mese e una data in cui smette.
Il metodo Rata Unica ti mette in mano i numeri che le finanziarie tengono nascosti e le parole giuste per trattare, così paghi meno interessi senza consulenti.
Per la prima volta vedi la cifra intera, e quale debito ti sta dissanguando più degli altri.
Finché paghi sei un cliente da tenere, e un cliente può chiedere quello che a un ritardatario non danno più.
Più leggera, con una data di fine che decidi tu.
🔒 Come si fa, passo per passo, è dentro la guida.
Quello che non ti hanno detto quando hai firmato
Più la rata è bassa, più anni la paghi e più soldi finiscono a loro: per questo il resto del contratto è scritto piccolo, in fondo, dove nessuno guarda. Chi incassa lo sa benissimo, e da oggi lo sai anche tu.
Rata al mese
390 €
la verità sta qui sotto ↓Allo sportello ti dicono quanto paghi al mese, mai quanto paghi in tutto, perché se lo sapessi non firmeresti più niente.
49.200 €
escono dal tuo conto e finiscono a loro.
Sono 30 stipendi interi.
La guida ti insegna ad abbassare questo numero, senza consulenti e senza dare anticipi a chi promette di cancellarti i debiti.
Cinque capitoli corti, spiegati come te li spiegherebbe un amico al bar, che ti portano fino al giorno dell'ultima rata.
Capitolo 1
In una sera sai quanto devi in tutto, e quale debito ti costa più di tutti.
Capitolo 2
Cosa dire alla banca perché ti tratti da cliente, e cosa farti dare per iscritto.
Capitolo 3
Quando mettere tutto insieme ti conviene, quando è una trappola, e i soldi che ti devono restituire.
Capitolo 4
Le carte che hanno aperto il buco si chiudono, e il telefono che squilla smette di farti paura.
Capitolo 5
L'ultima rata scritta sul calendario, e un piccolo cuscinetto perché non ti serva mai più un prestito.
«Per la prima volta ho detto a mia moglie quanto dovevamo, e anche quando finiva.»
★★★★★
Marco, 47 anni, Brescia
★★★★★
La carta di credito mi costava più della macchina
Avevo la rata della macchina, il prestito per la cucina e una carta di credito che usavo per le emergenze. Pensavo che la più pesante fosse la macchina, poi facendo due conti ho visto che la carta di credito, da sola, mi costava di più. L'ho chiusa a febbraio e a maggio pagavo 230 euro in meno al mese.
★★★★★
Stavolta la banca mi ha ascoltata
A marzo l'impiegata mi aveva detto che per congelare le rate serve la liquidità per pagarle. Sono tornata a settembre, prima di saltarne una, con i numeri scritti e le frasi della guida, e ho ottenuto un piano di rientro di dodici mesi.
★★★★★
Ho rifiutato il prestito sbagliato
Volevo prendere un altro prestito per chiudere gli altri, era quasi firmato. Con la guida ho fatto il conto e il nuovo costava più dei vecchi messi insieme. Ne ho scelto uno diverso, ho tagliato le carte e oggi pago una rata sola che finisce nel 2029.
★★★★★
Con la pensione non ci stavo più dentro
Prendo 1.280 euro di pensione e tra le trattenute e il prestito per i lavori mi restavano le briciole. Mi sono fatto restituire dei soldi da un prestito chiuso prima, che nessuno mi aveva detto di poter chiedere, e con quelli ho chiuso il debito più caro.
★★★★★
Ne abbiamo parlato senza litigare
Per due anni ho nascosto a mio marito quanto dovevamo, e aprivo la posta quando lui non c'era. Una sera ho messo il foglio sul tavolo, con il totale e la data di fine. Lui mi ha chiesto solo quando finiva, e io per la prima volta sapevo rispondere.
★★★★★
Il telefono non mi fa più paura
Non rispondevo più ai numeri sconosciuti e la sera mettevo il telefono a faccia in giù. Adesso so cosa può fare il recupero crediti e cosa no, rispondo io e chiedo tutto per iscritto. Mi sembra assurdo quanto tempo ho passato ad avere paura.
★★★★★
Stavo per pagare l'anticipo
Una società mi aveva promesso di dimezzare i debiti e voleva 900 euro subito. Leggendo il capitolo sulle difese ho riconosciuto il trucco parola per parola. Con quei 900 euro ho pagato due rate della carta più cara, e ho cominciato da solo.
★★★★★
La maxirata non mi spaventa più
Tra un anno e mezzo arriva la rata finale della macchina, 9.000 euro, e io pensavo già al prossimo prestito. Adesso ho un piano: due debiti chiusi, il resto in una rata sola e la maxirata messa in conto da mesi.
★★★★★
A 33 anni avevo più rate che amici
Telefono, scooter, il corso e la carta di credito per le emergenze: pensavo che sarei morto con le rate. In quattro mesi ne ho chiuse due, la terza finisce a dicembre, e il 20 del mese sul conto c'è ancora qualcosa.

Un numero solo al mese al posto di cinque scadenze.
Più soldi sul conto il 20, perché paghi meno interessi.
Le rate messe in ordine, senza paura.
I soldi che ti devono restituire e nessuno ti ricorda.
Cosa chiedere alla banca prima che la rata salti.
Il tuo nome pulito, senza segnalazioni.
Il giorno dell'ultima rata lo scrivi tu sul calendario.

E quando arriva, il 20 del mese apri l'app della banca senza lo stomaco chiuso, e all'estate al mare rispondi di sì.
Tre guide pratiche per le cose che i debiti si portano dietro: i soldi che mancano, la coppia e i figli.
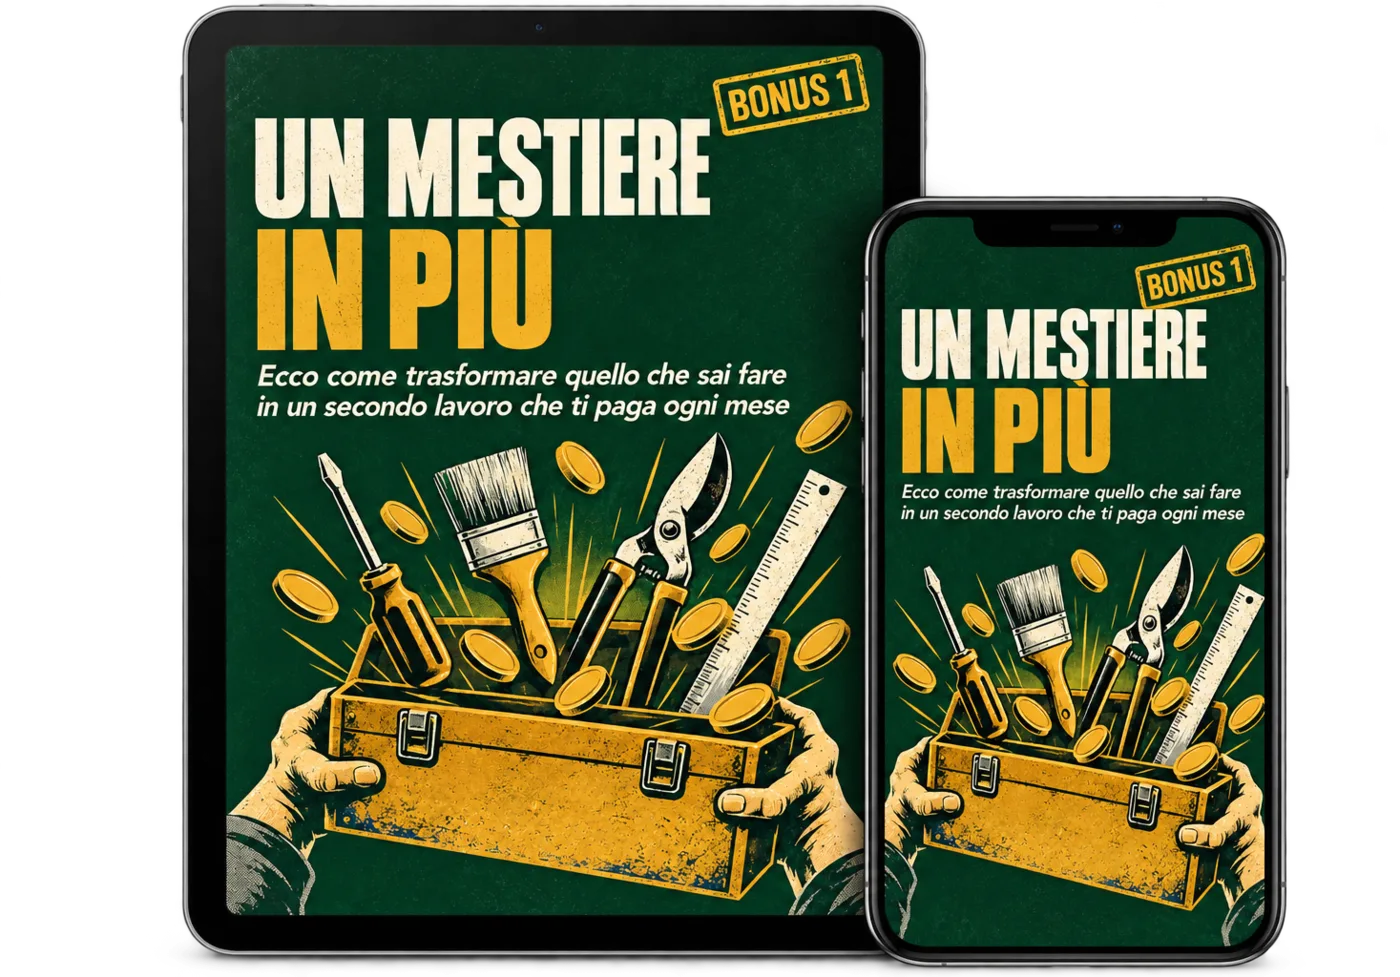
Bonus 1
Come trasformare quello che sai fare in un secondo lavoro che ti paga ogni mese, e chiudere le rate prima.
37 € GRATIS
Bonus 2
Come parlare di soldi e debiti col partner senza litigare, anche se finora il totale non gliel'hai mai detto.
27 € GRATIS
Bonus 3
Come dire di no ai figli sulle spese senza farli sentire diversi dagli amici.
27 € GRATIS
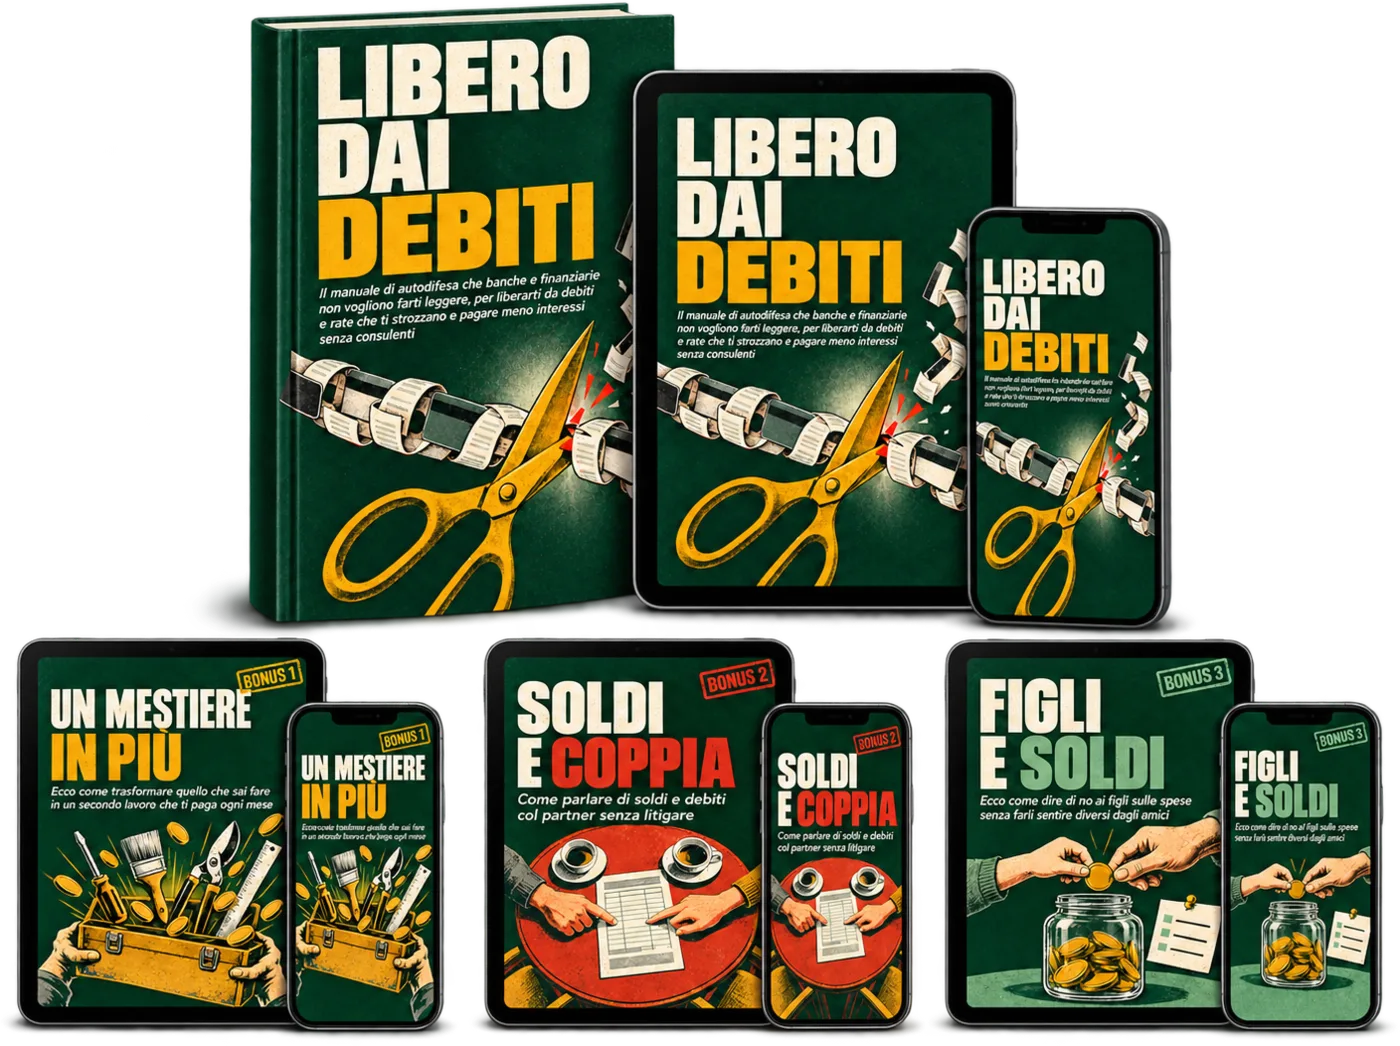
Il manuale di autodifesa che banche e finanziarie non vogliono farti leggere, per liberarti da debiti e rate e pagare meno interessi senza consulenti, anche se la banca ti ha già detto di no.
27€
invece di
meno di un mese di interessi sulla carta di credito
Solo 10 copie a 27€: ne è rimasta 1. Poi il prezzo torna a 197€.
Voglio liberarmi dai debitiPagamento sicuro: carta, PayPal, bonifico
Hai 60 giorni per provarla: se non trovi un modo concreto per pagare meno, ti ridiamo tutto, senza domande, e i bonus restano tuoi.
Voglio estinguere i miei debiti
Probabilmente hai chiesto nel momento sbagliato e senza i numeri in mano. La guida ti dice quando chiamare e cosa dire, così ti trattano da cliente.
La segnalazione arriva con le rate saltate, e chiamare prima serve proprio a non arrivarci mai.
Sì: la guida ti spiega cosa farne quando metti insieme i debiti, e quali soldi ti spettano se la chiudi prima.
Capitoli corti, numeri spiegati come al bar ed esempi di rate come le tue. Il primo passo è roba da una sera.
Nessuno ti chiede anticipi: fai tutto tu, con la guida in mano, e impari anche a riconoscere chi te li chiede.
Subito dopo l'acquisto, in PDF: la leggi dal telefono, anche in pausa pranzo, senza dirlo a nessuno.

Perché esiste questo manuale
Un numero solo che esce ogni mese, e una data in cui smette.
Questo manuale esiste perché nessuno lavori più un mese intero per far guadagnare le finanziarie: 27€, sessanta giorni di garanzia, e stasera sai quanto devi in tutto.
Voglio la mia data di fine